三大高性能材料销售新风口 石墨烯、金属基/陶瓷基复合材料与新型陶瓷
在制造业向高端化、轻量化、智能化转型的浪潮中,材料科学的突破往往是产业升级的先导。当前,石墨烯材料、金属基复合材料、陶瓷基复合材料及新型陶瓷材料正从实验室走向规模化应用,形成了极具潜力的销售赛道。对于材料供应商而言,理解这四大品类的特性、市场定位与客户痛点,是构建销售策略的关键。
一、石墨烯材料:从“神奇材料”到产业化销售
石墨烯凭借超高导电性、导热性和机械强度,在新能源电池、导热膜、防腐涂料、柔性电子等领域快速渗透。销售石墨烯材料首先需要明确产品形态——是粉体、浆料还是薄膜?不同形态对应截然不同的下游客户。粉体客户多为涂料、塑料改性企业,关注分散性和性价比;薄膜客户则来自消费电子和散热模组厂,对缺陷密度和均匀性要求严苛。
销售策略上,建议以“应用解决方案”替代“单品报价”。例如,针对电池导电剂客户,提供石墨烯与碳纳米管复配的预分散浆料,帮助客户简化工艺、降低粉尘污染。需正视市场对石墨烯“概念溢价”的警惕心理,用第三方检测数据(如导电率提升倍数、循环寿命测试对比)建立信任。当前,石墨烯导热膜在5G手机散热中的量产需求旺盛,是销售重点突破的细分市场。
二、金属基复合材料:攻刻高端装备的“硬骨头”
金属基复合材料(如碳化硅颗粒增强铝基复合材料)兼具金属的韧性和陶瓷的耐磨耐热性,在航空航天、汽车制动系统、电子封装领域不可替代。其销售具有鲜明的项目制特点:客户通常为军工院所、轨道交通主机厂或半导体设备商,采购决策周期长,对材料的一致性和批次稳定性要求极高。
销售人员需具备一定的技术沟通能力,能与客户的设计工程师协作完成材料选型与验证。销售流程往往从提供小尺寸样件开始,配合客户进行力学性能测试、切削加工性评估,再逐步导入批量供应。金属基复合材料的成本仍显著高于传统铝合金,销售时应着重量化其全生命周期价值——例如在汽车刹车盘应用中,虽单价较高,但减重带来的油耗节省和耐磨寿命延长可降低综合使用成本。建立与高校、研究所的联合实验室关系,是获取早期项目信息和技术背书的有效路径。
三、陶瓷基复合材料:耐高温领域的“隐形冠军”
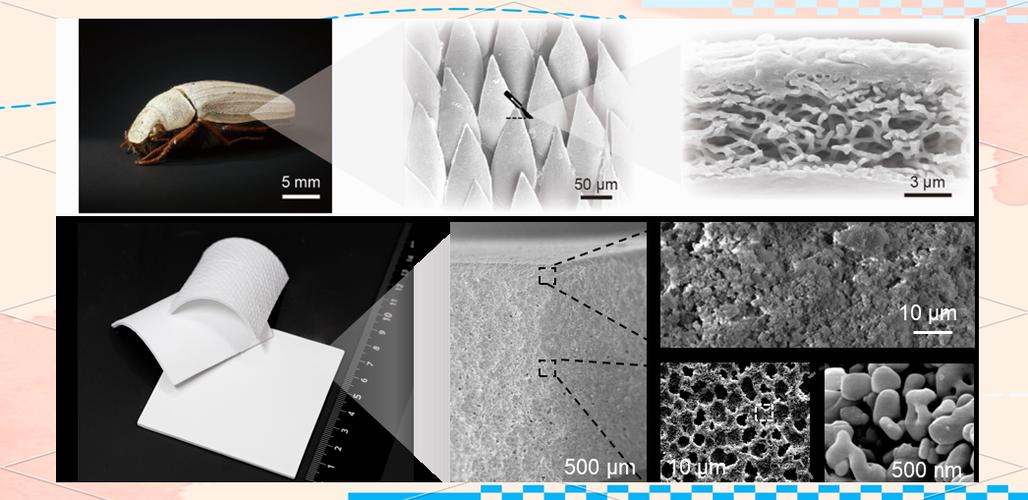
陶瓷基复合材料(CMC)以碳化硅纤维增强碳化硅陶瓷为代表,耐温能力比镍基高温合金高出200-300℃,是航空发动机热端部件、核能包壳管、光伏热场部件的关键材料。这一品类的销售壁垒极高:客户对材料在极端环境下的长期稳定性近乎苛刻,且往往涉及国军标或行业特殊规范认证。
销售团队需要建立“技术销售+质量工程师”的协同模式。重点不在于价格谈判,而在于协助客户完成材料许用值数据库的建立,提供疲劳、蠕变、氧化试验的完整数据包。订单呈现小批量、多批次、高附加值的特征,单个订单金额可能不大,但一旦进入型号目录,供应关系极为稳定。民用市场中,光伏单晶炉热场用CMC替代石墨件的需求正在增长,是值得培育的增量市场。销售时应突出其在高温下不氧化、寿命长的优势,针对客户降低停机更换频次的核心诉求进行提案。
四、新型陶瓷材料:功能与结构并举的广阔市场
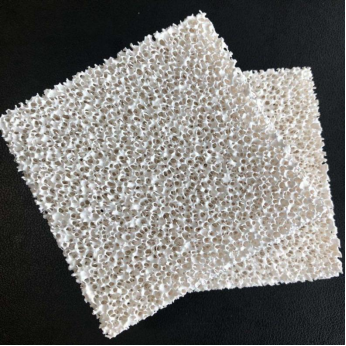
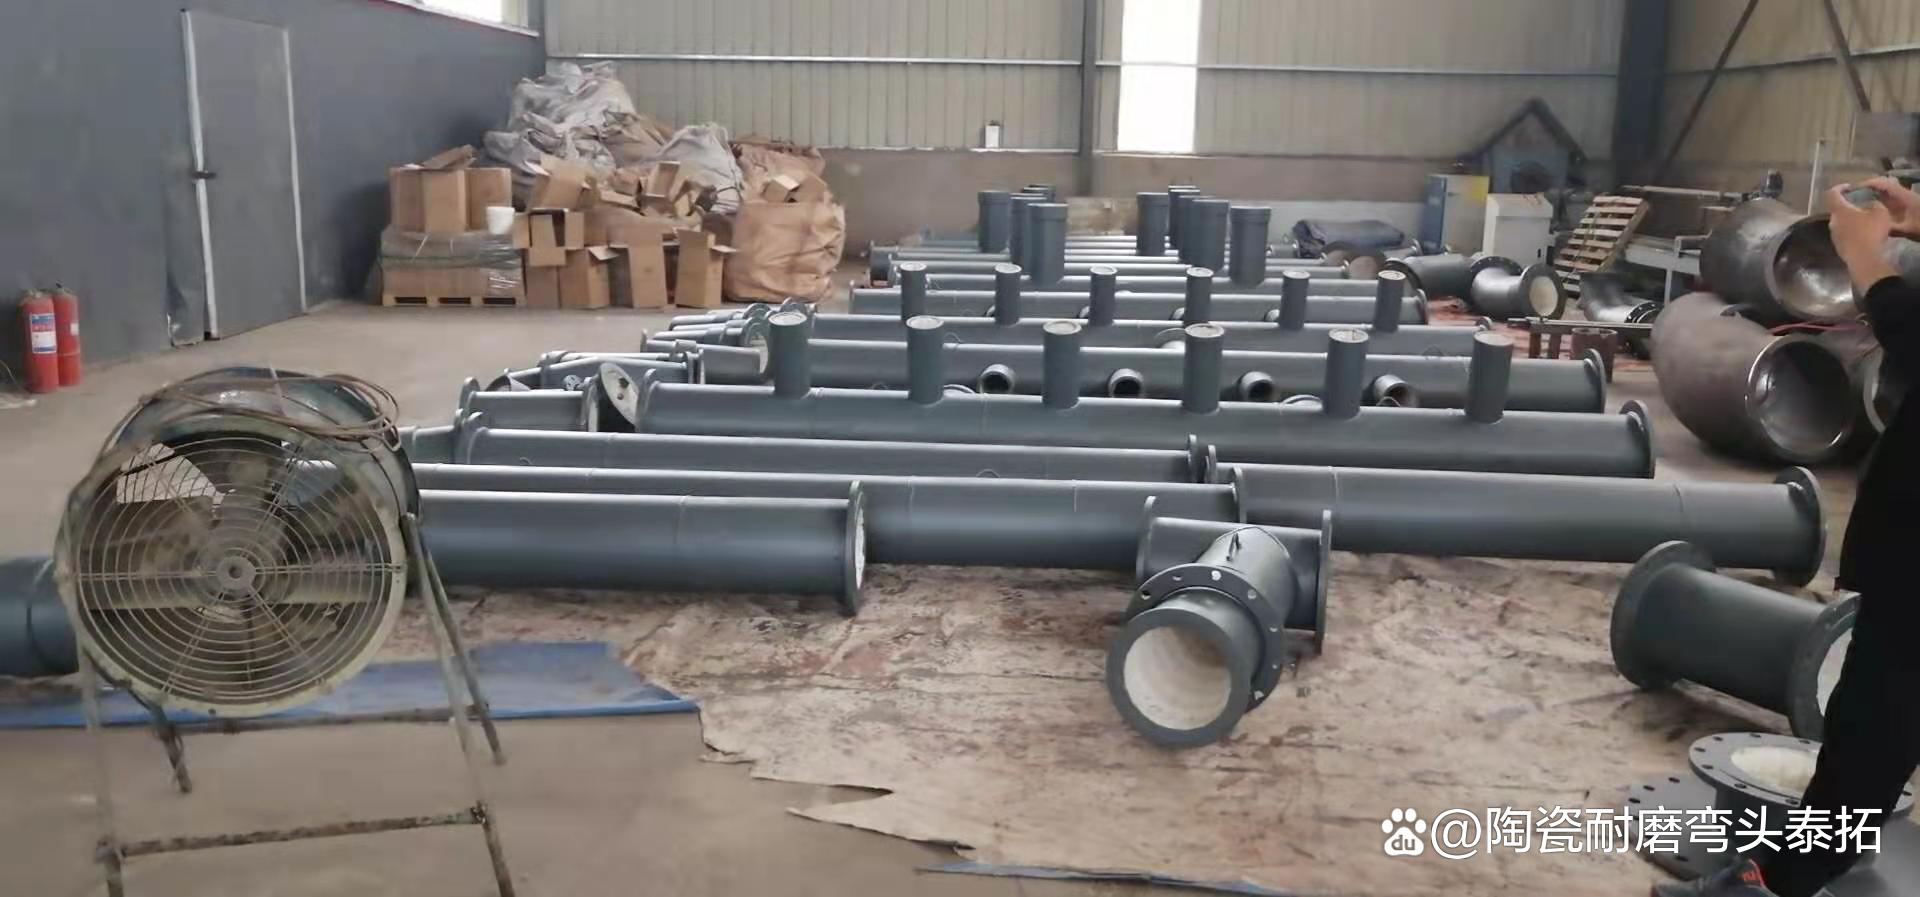
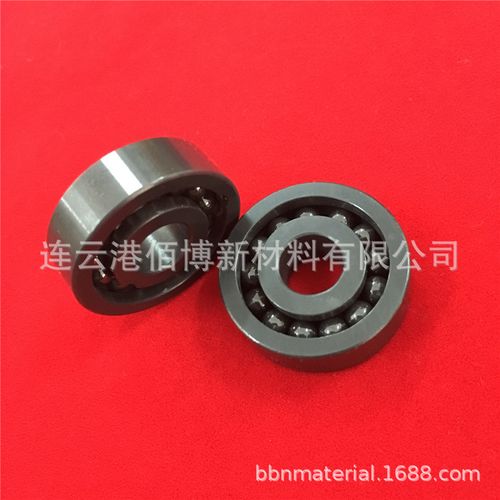
新型陶瓷涵盖结构陶瓷(氧化锆、氧化铝、氮化硅)和功能陶瓷(压电陶瓷、电介质陶瓷、生物陶瓷),应用场景从电子元器件、半导体设备到医疗植入体、新能源。与前三类相比,新型陶瓷的销售更接近标准化工业品,但品种繁杂、规格众多,对销售渠道的精细化管理要求更高。
在电子陶瓷领域,重点关注MLCC(多层陶瓷电容器)配方粉、微波介质陶瓷的市场机会。客户对粒径分布、杂质含量、批次稳定性高度敏感,销售可通过提供定制化粒径分级和表面改性服务形成差异化。在结构陶瓷方面,半导体刻蚀机用大尺寸氧化铝/氮化硅陶瓷部件国产化需求迫切,销售应紧盯晶圆厂扩产节奏和设备国产化替代进程。生物陶瓷(如羟基磷灰石)的销售则需遵循医疗器械法规路径,与下游器械厂商共建合规供应链。建议新型陶瓷销售积极进驻行业展会(如中国国际先进陶瓷展)和线上工业品平台,同时依托本地化仓储实现小批量快速交付,满足客户研发打样阶段的灵活采购需求。
这四大材料品类的共同点在于:技术门槛高、客户粘性强、销售周期长,单纯的价格战难以奏效。成功的材料销售必须从“卖产品”转向“卖验证”“卖数据”“卖服务生态”。企业应培养兼具材料学基础和商务能力的复合型销售人才,针对每个品类绘制客户图谱、明确验证路径,并在核心细分市场建立标杆应用案例。唯有如此,才能在高性能材料的黄金赛道上建立起可持续的销售增长引擎。
如若转载,请注明出处:http://www.dakabole.com/product/23.html
更新时间:2026-10-28 05:46:45