中国技术陶瓷(新型陶瓷)材料行业调查报告(2013-2017)及市场前景预测
一、行业概述
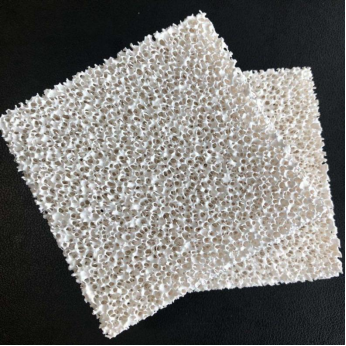
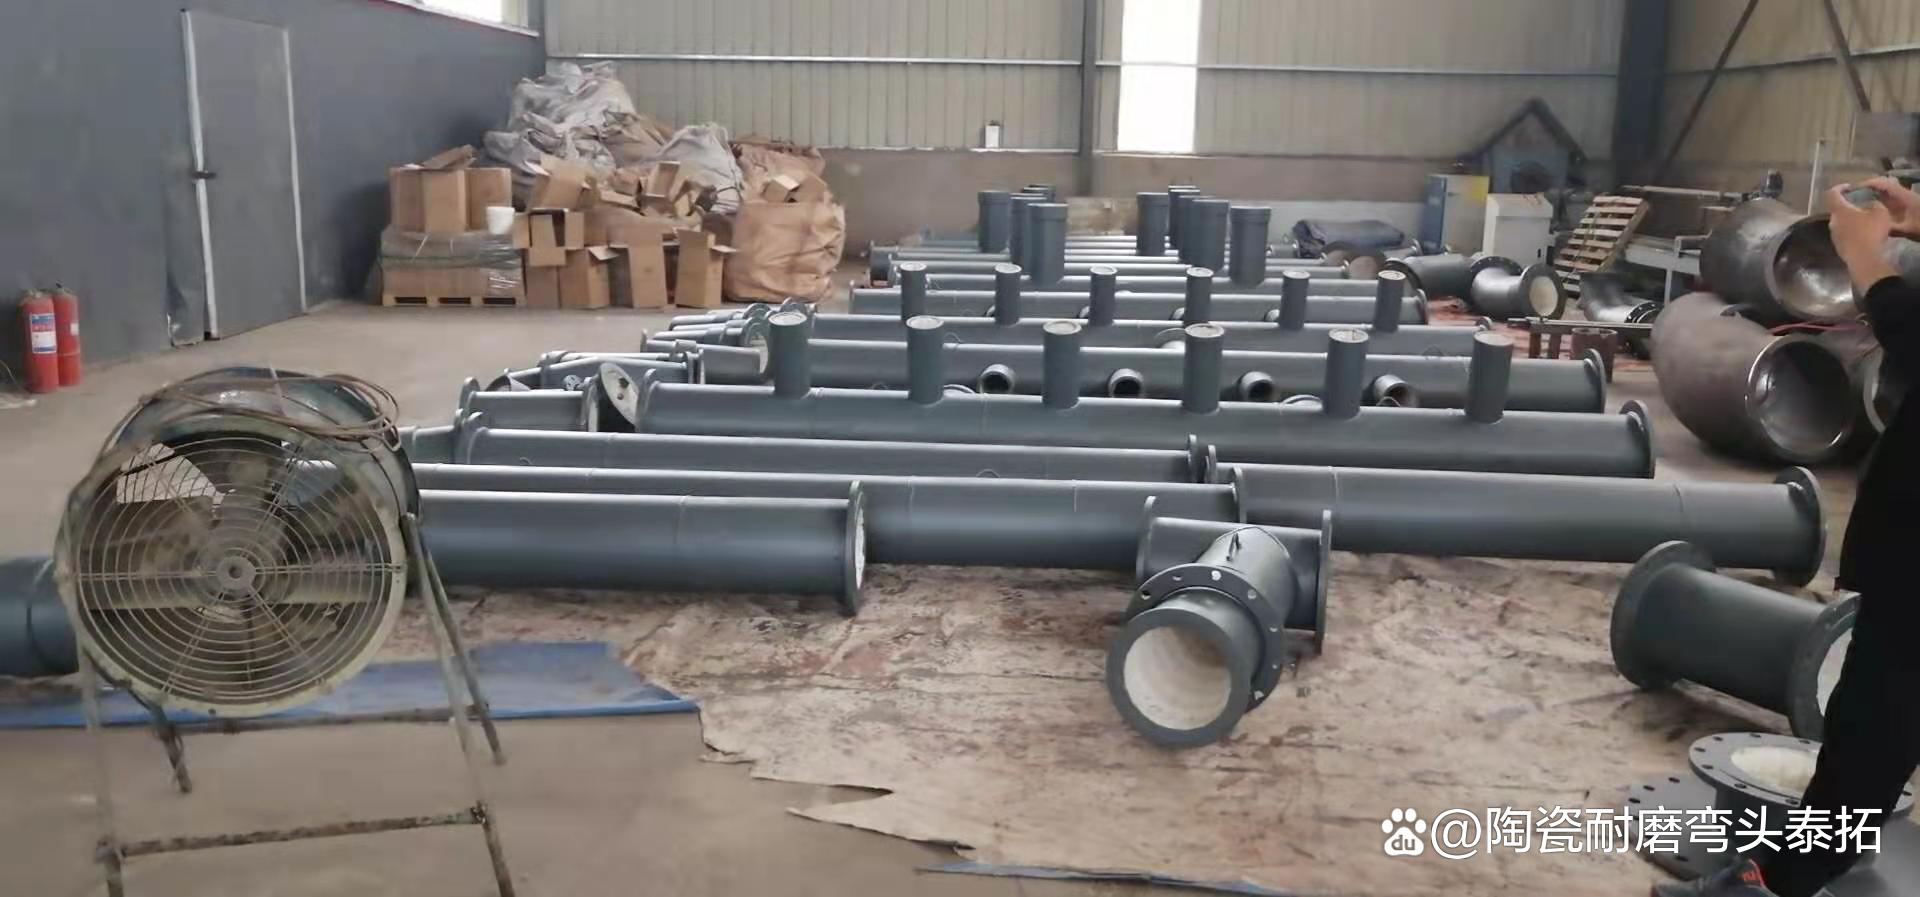
技术陶瓷(新型陶瓷)材料是指采用高度精选的原料,按照可控制的工艺制备的具有优异物理、化学或生物等特性的陶瓷材料,主要包括结构陶瓷和功能陶瓷两大类。结构陶瓷凭借高强度、高硬度、耐磨损、耐腐蚀等特性,广泛应用于机械、化工、能源等领域;功能陶瓷则利用其电、磁、光、热等特性,在电子、通信、生物医药等领域发挥关键作用。2013-2017年,中国技术陶瓷材料行业处于快速成长期,受益于国家产业政策支持和下游需求拉动,市场规模持续扩大,技术水平不断提升。
二、2013-2017年行业发展环境
政策环境方面,国家相继出台《新材料产业发展指南》《中国制造2025》等政策,将新型陶瓷材料列为重点发展领域,为行业提供了良好的政策环境。经济环境方面,中国GDP保持中高速增长,工业转型升级加速,为技术陶瓷材料提供了广阔的市场空间。技术环境方面,国内企业在部分高端产品上取得突破,但整体技术水平与国际先进水平仍有差距,关键核心技术有待进一步提升。
三、2013-2017年市场供需分析
(一)供给情况
2013-2017年,中国技术陶瓷材料行业产能稳步扩张,产量年均增长率保持在10%以上。主要生产基地分布在山东、江苏、广东、福建等地,形成了若干产业集群。高端产品仍依赖进口,国内企业主要集中在中低端市场,产品同质化竞争较为严重。
(二)需求情况
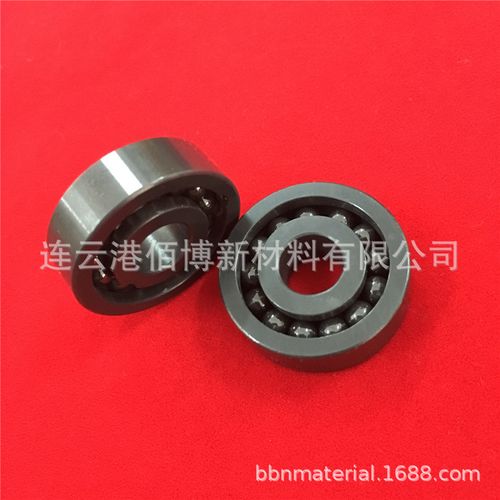
下游应用中,电子电器、新能源汽车、生物医疗、环保等领域需求增长显著。特别是随着消费电子和新能源汽车产业的爆发,功能陶瓷需求快速增长;结构陶瓷在机械密封、轴承等领域的应用也不断拓展。2013-2017年,国内市场对新型陶瓷材料的需求年均增速超过15%,高端产品需求尤为旺盛。
(三)销售情况
新型陶瓷材料销售渠道主要包括直销和分销,其中直销模式占比约60%,主要面向大型工业客户。销售区域集中在华东、华南等制造业发达地区。2013-2017年,行业销售收入逐年增长,预计2017年市场规模突破800亿元。销售模式逐渐向提供整体解决方案转变,服务价值日益凸显。
(四)价格走势
受原材料价格波动、环保成本上升等因素影响,技术陶瓷材料价格总体呈上涨趋势,但不同产品分化明显。高端产品价格坚挺,中低端产品竞争激烈,价格承压。
四、行业竞争格局
中国技术陶瓷材料行业企业数量众多,但规模普遍较小,市场集中度较低。外资企业如日本京瓷、美国康宁等凭借技术优势占据高端市场主导地位;国内龙头企业如三环集团、国瓷材料等通过技术攻关和并购整合,竞争力逐步增强。行业竞争呈现‘高端垄断、中端竞争、低端混战’的格局。
五、2013-2017年行业进出口分析
行业进出口方面,中国技术陶瓷材料出口以中低端产品为主,进口主要为高性能陶瓷部件,贸易逆差持续存在。2013-2017年,出口量稳步增长,但出口产品附加值较低;进口额居高不下,反映国内高端产品供给不足。
六、市场前景预测(2018-2022)
在‘中国制造2025’等政策推动下,技术陶瓷材料行业将保持高速增长,预计2018-2022年市场规模年均增速约15%,到2022年有望突破1500亿元。市场方向将向高性能、多功能、低成本、环境友好方向发展,新能源汽车、5G通信、生物医疗等领域将成为新的增长点。销售模式将更加注重技术服务和解决方案,电商平台等新型渠道将逐步兴起。
七、投资建议
建议关注具有技术优势和品牌影响力的龙头企业,以及专注于细分领域、具有特色产品的中小企业。重点投资领域包括高性能结构陶瓷、电子功能陶瓷、生物陶瓷等。企业应加强自主研发,突破关键核心技术,提升产品附加值,拓展国际市场,以实现可持续发展。
如若转载,请注明出处:http://www.dakabole.com/product/13.html
更新时间:2026-10-28 21:16:33